
小微企业数电发票开错后怎么处理
来源:17golang原创
时间:2026-10-06 20:11:09 364浏览 收藏
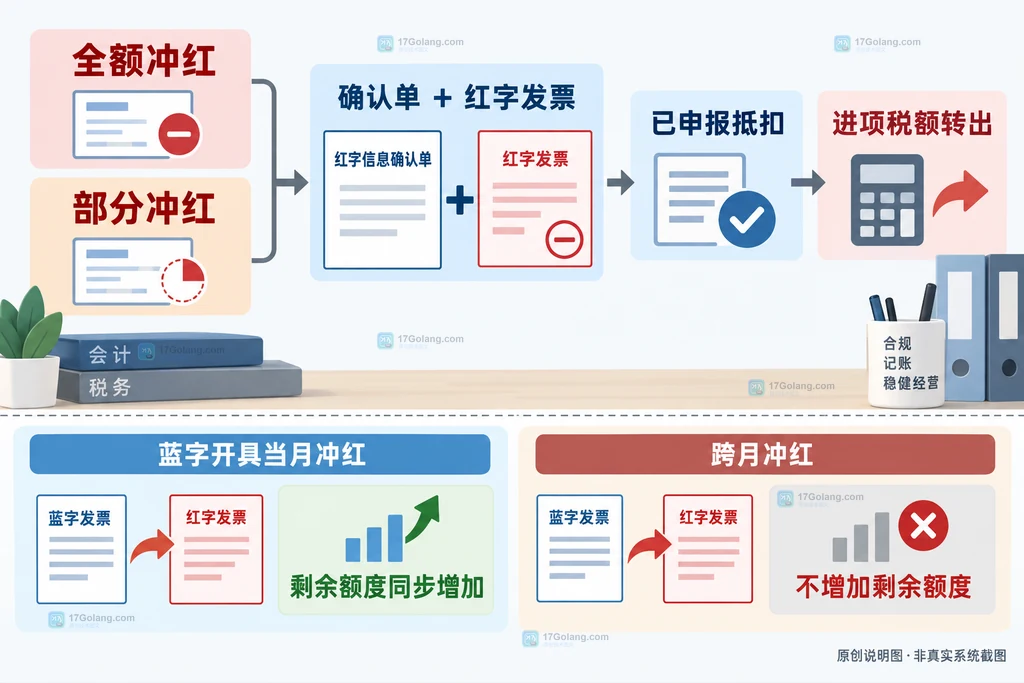
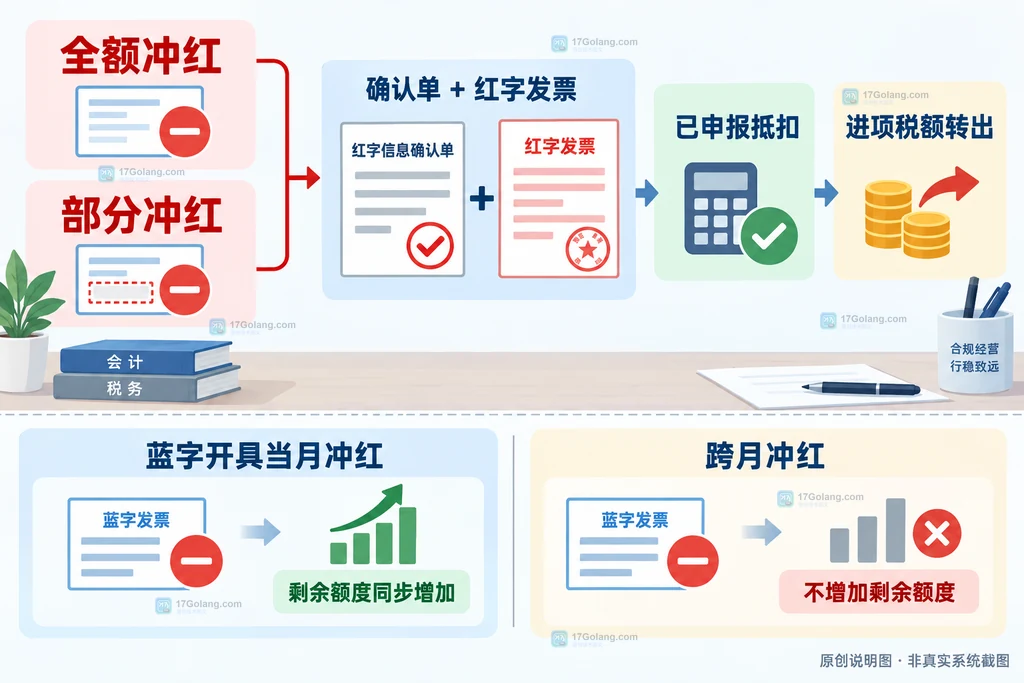
小微零售企业发现数电发票开错,通常不能把已经开出的蓝字数电发票直接作废,而是先核对受票方状态,再通过《红字发票信息确认单》办理冲红。错误只涉及部分商品或金额时按实际业务部分冲红;整张发票都不正确时再考虑全额冲红。
最关键的判断只有一个:受票方还没有做用途确认或入账确认,开票方可以提交确认单后处理;如果已经确认,开票方和受票方要完成对方确认,再由开票方开红字发票。
官方入口:https://www.chinatax.gov.cn/。具体菜单名称和登录入口以企业所在地电子税务局、电子发票服务平台当前显示为准。
- 数电发票开错,先不要重复开一张“正确票”来覆盖原票。
- 未确认与已确认对应不同的红字确认流程,确认单信息要和蓝字发票相符。
- 已抵扣、跨月冲红和纸质票打印件会影响后续记账或额度核对。
先看受票方状态,再决定冲红路径
先在发票记录中核对购买方、金额、税额、开票日期和错误原因,再向受票方确认两件事:是否做过用途确认,是否已经入账。两者都没有时,开票方在电子发票服务平台填开《红字发票信息确认单》,确认单与对应蓝字发票信息相符后,可以全额或部分开具红字数电发票,通常不需要受票方再次确认。
如果受票方已经用途确认或入账确认,开票方或受票方都可以发起确认单,但必须由对方在相应平台确认,之后才由开票方开具红字数电发票或红字纸质发票。受票方尚未使用数电发票时,可能需要在增值税发票综合服务平台完成确认。
| 受票方状态 | 谁发起 | 下一步 |
|---|---|---|
| 未用途确认、未入账 | 开票方 | 提交确认单后按实际情况冲红 |
| 已用途确认或已入账 | 开票方或受票方 | 对方确认后由开票方开红字发票 |
| 已申报抵扣 | 受票方配合记账 | 按确认单税额暂作进项转出 |
录入确认单时,金额和原因要与实际业务一致
进入平台的红字发票开具功能后,选择对应蓝字发票和冲红原因。商品退回、服务中止、销售折让与单纯开票有误不是同一个业务事实,原因要按实际情况选择。整票抬头、税号或金额都错,可以全额冲红;只有部分商品退回或部分金额有误,则只冲红对应部分,红字金额不能超过蓝字发票对应金额。
提交前建议让开票人和收款、仓储或客服人员共同核一遍:购买方名称与税号、商品服务内容、未税金额、税额、价税合计、红冲原因。确认单一旦提交后再发现数量或金额填错,往往需要先按平台状态撤回或重新处理,不能用第二张蓝字票掩盖第一张票的问题。
红冲完成后,把抵扣、入账和额度分开核对
受票方已经将原票用于增值税申报抵扣的,应暂按确认单列明的增值税税额从当期进项税额中转出,取得红字发票后,再把确认单与红字发票一并作为记账凭证。数电票红冲后通常不需要追回原数电票及其纸质打印件;如果被红冲的是通过平台开具的纸质发票,则按规定处理原纸质票据。
额度也要单独看:对应蓝字数电发票在开具当月冲红,平台会同步增加剩余发票额度;跨月冲红不增加剩余额度。这个变化不等于税款已经完成申报调整,财务人员仍应以申报表、账簿和平台记录逐项核对。
小微零售企业的处理清单
- 保留蓝字发票、错误说明、确认单、红字发票和相关退货或折让凭证。
- 让销售、仓库、开票和记账人员使用同一份金额核对表,避免全额与部分冲红混淆。
- 跨月或已经抵扣的情形,先和受票方及主管税务机关确认申报衔接,再操作。
- 平台提示无法发起、对方状态异常或业务事实存在争议时,不要反复提交,保存提示并通过官方渠道咨询。
相关问题
数电发票开错后可以直接作废吗?
一般不能按普通蓝字票直接作废,应根据错误、退货、服务中止或折让等实际原因走红字发票流程。
只有金额的一部分错了怎么办?
核实业务后可以按对应金额部分冲红,但红字金额不能超出原蓝字发票对应范围。
对方已经抵扣,还能冲红吗?
可以按确认单流程办理,但受票方要按确认单所列税额暂作进项转出,红字发票和确认单一起留存。
因此,处理顺序可以固定为“核对原票—判断受票方状态—提交确认单—开具红字发票—核对记账和额度”。遇到地方入口、平台状态或个案申报差异时,以当前电子税务局提示和主管税务机关答复为准。
-
199 收藏
-
250 收藏
-
224 收藏
-
140 收藏
-
368 收藏
-
313 收藏
-
349 收藏
-
438 收藏
-
151 收藏
-
224 收藏
-
244 收藏
-
397 收藏
-
254 收藏
-
423 收藏
-
302 收藏
-

- 前端进阶之JavaScript设计模式
- 设计模式是开发人员在软件开发过程中面临一般问题时的解决方案,代表了最佳的实践。本课程的主打内容包括JS常见设计模式以及具体应用场景,打造一站式知识长龙服务,适合有JS基础的同学学习。
- 立即学习 543次学习
-

- GO语言核心编程课程
- 本课程采用真实案例,全面具体可落地,从理论到实践,一步一步将GO核心编程技术、编程思想、底层实现融会贯通,使学习者贴近时代脉搏,做IT互联网时代的弄潮儿。
- 立即学习 516次学习
-

- 简单聊聊mysql8与网络通信
- 如有问题加微信:Le-studyg;在课程中,我们将首先介绍MySQL8的新特性,包括性能优化、安全增强、新数据类型等,帮助学生快速熟悉MySQL8的最新功能。接着,我们将深入解析MySQL的网络通信机制,包括协议、连接管理、数据传输等,让
- 立即学习 500次学习
-

- JavaScript正则表达式基础与实战
- 在任何一门编程语言中,正则表达式,都是一项重要的知识,它提供了高效的字符串匹配与捕获机制,可以极大的简化程序设计。
- 立即学习 487次学习
-

- 从零制作响应式网站—Grid布局
- 本系列教程将展示从零制作一个假想的网络科技公司官网,分为导航,轮播,关于我们,成功案例,服务流程,团队介绍,数据部分,公司动态,底部信息等内容区块。网站整体采用CSSGrid布局,支持响应式,有流畅过渡和展现动画。
- 立即学习 485次学习