
跨境电商海外仓货物离境后,出口退税怎样分阶段申报
来源:17golang原创
时间:2026-10-08 11:44:58 102浏览 收藏
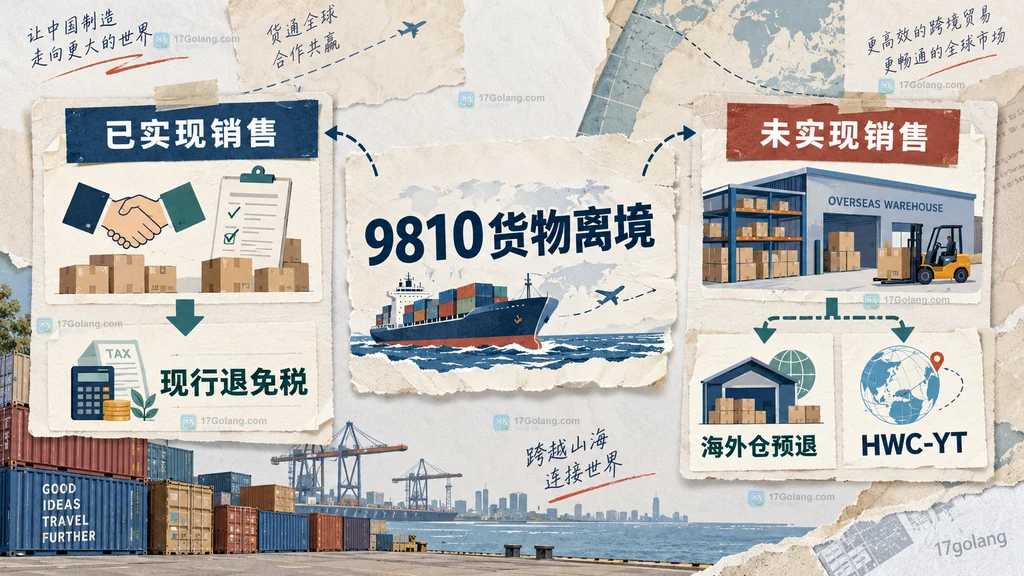
跨境电商企业以海关监管方式代码“9810”把货物运到海外仓后,不必等整批货物全部卖出再统一申报。申报时已经销售的部分,按现行规定办理出口退(免)税;尚未销售的部分,可以先按“离境即退税、销售再核算”办理出口预退税,之后再根据实际销售情况完成核算。
分阶段办理的关键不是按运输批次机械拆分,而是按申报时的销售状态分流:已销售部分正常申报,未销售部分标记“海外仓预退”(HWC-YT);后续在核算期内按实际销售结果确认、调整或缴回。
政策原文:https://fgk.chinatax.gov.cn/zcfgk/c100012/c5238152/content.html
中国国际贸易单一窗口:https://www.singlewindow.cn/
具体申报入口、字段显示和资料口径可能因企业类型、退(免)税办法及地区系统而异,办理前应以主管税务机关和本地电子税务局提示为准。
第一阶段:离境后先按销售状态分流
国家税务总局公告2025年第3号适用于以出口海外仓方式、即海关监管方式代码“9810”出口的货物。货物报关离境后,企业先判断申报时是否已经实现销售:
| 申报时状态 | 办理方式 | 关键填报 |
|---|---|---|
| 已经实现销售 | 按现行规定申报出口退(免)税 | 按企业现行退(免)税办法办理 |
| 尚未实现销售 | 先申报出口预退税,销售后再核算 | 业务类型填写“海外仓预退”,代码HWC-YT |
同一张出口货物报关单的同一项号下,如果只有一部分货物已经销售,企业可以把已销售和未销售部分区分申报;也可以把该项号下全部货物视为未实现销售,统一办理出口预退税。未作区分时,政策按全部未销售处理。
预退税申报要单独标识和分开编号
办理出口预退税时,应凭出口货物报关单及相关材料信息向主管税务机关申报,并在申报明细表“退(免)税业务类型”栏填写“海外仓预退”,业务类型代码为 HWC-YT。
- 生产企业:使用单独的申报序号申报出口预退税。
- 外贸企业:使用单独的关联号申报出口预退税。
- 已销售与未销售货物:分别走正常出口退(免)税申报和出口预退税申报,不要混在同一笔处理中。
系统通常通过电子税务局或国际贸易“单一窗口”提供出口退税申报服务。不要仅凭仓库内部的“已上架”状态判断销售,应让报关单项号、海外仓出入库、境外销售记录和财务记账能够相互对应。
第二阶段:销售后把佐证资料及时留好
企业办理出口预退税后,货物一旦实现销售,应在实现销售后15日内完成销售佐证资料留存,以备税务机关核查。政策列举的销售佐证资料包括销售记账凭证、销售明细账等能够证明货物已实现销售的资料。
除现行出口退(免)税备案单证外,若无法取得出口合同,可以选择海外仓订仓单、自营海外仓所有权文件、租赁海外仓协议或其他能够佐证海外仓使用的资料进行备案。资料可以采用纸质、影像化或数字化方式留存。
- 出口报关单号、项号、商品编码、数量和离境日期;
- 海外仓入库单、库位或批次、实际销售数量和销售日期;
- 境外销售订单、销售记账凭证、销售明细账;
- 预退税申报批次、申报序号或关联号、办结日期;
- 后续核算状态及是否需要调整。
第三阶段:核算时按三种结果处理
已办理出口预退税的企业,应在核算期截止日前的各个增值税纳税申报期内办理核算。这里的核算期,是税务机关办结出口预退税的次月1日至次年4月30日。实际最迟办理时间与次年4月增值税纳税申报期截止日相连;外贸企业经主管税务机关同意,可在核算期内的其他时间办理。
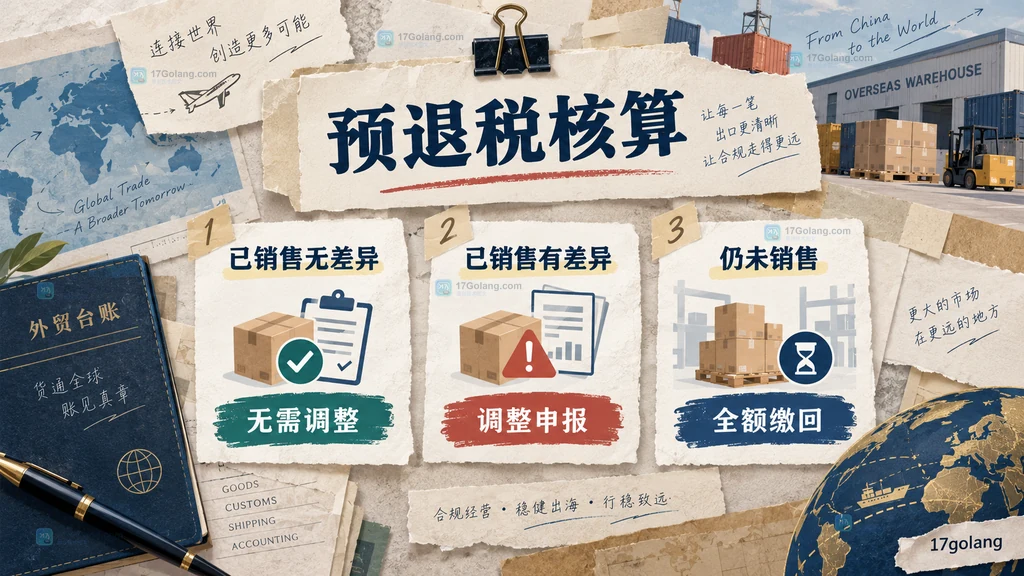
| 核算时状态 | 系统确认 | 处理结果 |
|---|---|---|
| 已销售,实际应退税额与预退税额无差异 | 无需调整申报 | 确认后办结核算 |
| 已销售,但实际应退税额与预退税额有差异 | 需要调整申报 | 先冲减前期预退数据,再按实际销售情况重新申报 |
| 到核算时仍未销售 | 需要调整申报 | 全额缴回预退税;以后销售时按现行规定重新申报 |
调整时,企业在核算当期应先用负数全额冲减前期出口预退税申报数据,再按实际销售情况重新申报。核算当期应退(免)税额为负数时,生产企业结转下期继续抵减,外贸企业补缴税款;为正数时,由税务机关按现行规定办理。
别把“次年4月30日”简单理解成统一提交日
核算期从税务机关办结预退税的次月1日开始,不是从货物离境日或企业提交申报日开始。企业可在核算期内的增值税纳税申报期办理,但最迟期限要结合办结预退税次年4月的申报期截止日判断。未在核算期截止日前办理核算的,税务机关将追回已办理的出口预退税;货物以后实现销售,再按现行规定申报。
例如,一笔预退税由税务机关于2025年2月办结,核算窗口从2025年3月开始,最迟应在2026年4月对应的增值税纳税申报期截止日前完成。企业应以系统推送的待核算清单和主管税务机关确认的申报期限为准。
容易出错的四个地方
- 把9810离境等同于已经销售。 离境只说明货物进入海外仓出口链路,首次申报仍要区分实际销售状态。
- 同一项号部分销售却没有分流。 不区分会被统一按未销售处理,可能增加后续核算工作。
- 只留平台订单,不做财务对应。 销售记录应能与记账凭证、明细账、库存和报关项号相互核对。
- 等到次年4月底才整理。 核算窗口长不等于可以不维护台账,销售佐证资料还有实现销售后15日内留存的要求。
相关问题
货物没有全部卖完,能不能只给已销售部分办理正常退税?
可以区分已销售和未销售部分,分别申报正常出口退(免)税和出口预退税。对于同一报关单同一项号,也可以选择把全部货物视为未销售,统一办理预退税。
核算时仍然没卖掉,是不是永久失去退税资格?
不是。企业应按规定全额缴回该笔出口预退税并办结核算;以后货物实现销售,可按现行规定重新申报出口退(免)税,但不再对同一笔使用“离境即退税、销售再核算”方式。
所有企业都能照这张表直接操作吗?
本文梳理的是全国公告的通用框架。企业具体适用免抵退税还是免退税、系统字段如何显示、申报期如何计算、是否存在特殊情形,仍应由财税人员结合企业备案和主管税务机关要求确认。
-
109 收藏
-
190 收藏
-
422 收藏
-
269 收藏
-
349 收藏
-
280 收藏
-
297 收藏
-
360 收藏
-
397 收藏
-
119 收藏
-
461 收藏
-
371 收藏
-
120 收藏
-
345 收藏
-
364 收藏
-
140 收藏
-
368 收藏
-

- 前端进阶之JavaScript设计模式
- 设计模式是开发人员在软件开发过程中面临一般问题时的解决方案,代表了最佳的实践。本课程的主打内容包括JS常见设计模式以及具体应用场景,打造一站式知识长龙服务,适合有JS基础的同学学习。
- 立即学习 543次学习
-

- GO语言核心编程课程
- 本课程采用真实案例,全面具体可落地,从理论到实践,一步一步将GO核心编程技术、编程思想、底层实现融会贯通,使学习者贴近时代脉搏,做IT互联网时代的弄潮儿。
- 立即学习 516次学习
-

- 简单聊聊mysql8与网络通信
- 如有问题加微信:Le-studyg;在课程中,我们将首先介绍MySQL8的新特性,包括性能优化、安全增强、新数据类型等,帮助学生快速熟悉MySQL8的最新功能。接着,我们将深入解析MySQL的网络通信机制,包括协议、连接管理、数据传输等,让
- 立即学习 500次学习
-

- JavaScript正则表达式基础与实战
- 在任何一门编程语言中,正则表达式,都是一项重要的知识,它提供了高效的字符串匹配与捕获机制,可以极大的简化程序设计。
- 立即学习 487次学习
-

- 从零制作响应式网站—Grid布局
- 本系列教程将展示从零制作一个假想的网络科技公司官网,分为导航,轮播,关于我们,成功案例,服务流程,团队介绍,数据部分,公司动态,底部信息等内容区块。网站整体采用CSSGrid布局,支持响应式,有流畅过渡和展现动画。
- 立即学习 485次学习