
跨境电商出口报关单怎样核对境内货源地与生产销售单位
来源:17golang原创
时间:2026-11-18 08:51:57 220浏览 收藏
跨境电商做零售出口汇总申报时,最容易混淆的不是字段名称,而是把“货从哪里发出”和“哪家企业负责生产销售”当成了同一件事。更稳妥的做法是:先用采购、生产和仓储记录确定境内货源地,再用合同、订单主体和企业登记资料确认生产销售单位,最后把这两条信息与申报清单的归并条件放在同一票货上复核。
官方办理入口:https://online.customs.gov.cn
中国国际贸易“单一窗口”:https://www.singlewindow.cn
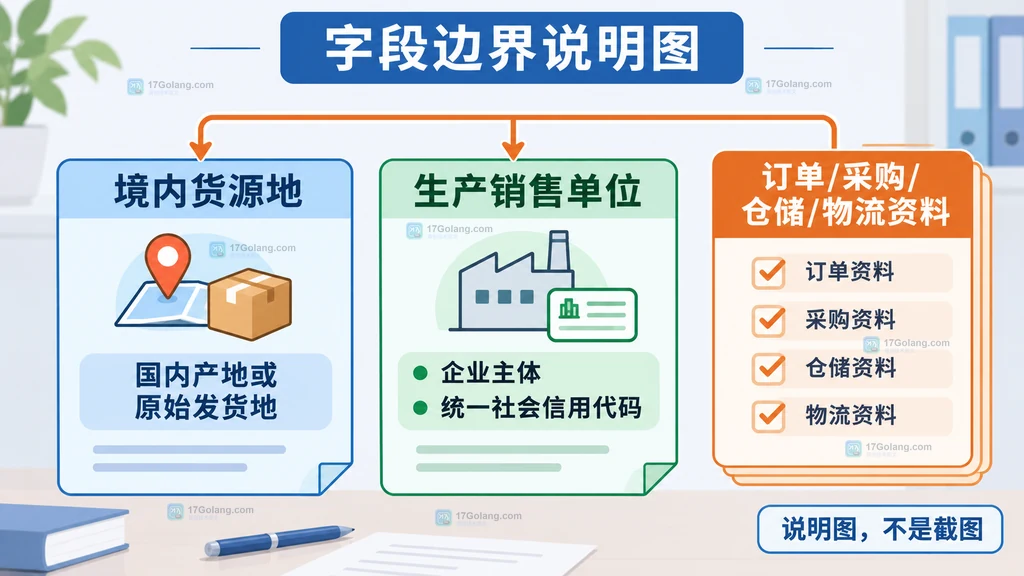
境内货源地回答“出口货物在国内的产地或原始发货地在哪里”,生产销售单位回答“这批货对应的生产或销售主体是谁”。两者可以有关联,但不能因为仓库、店铺或报关代理相同,就直接填成同一个对象。
先分清:境内货源地和生产销售单位不是一回事
海关总署公告2019年第18号修订的报关单填制规范,对“境内货源地”的口径是填报出口货物在国内的产地或原始发货地。它是地点信息,常见核对线索包括实际生产地、采购后首次集中发货地、仓储调拨记录以及物流揽收地,但不能只看电商店铺所在地。
“生产销售单位”则属于主体信息。跨境电商企业可能是品牌方、贸易商或货权所有人,生产企业可能是受托工厂,物流企业还可能只是承运或仓配服务方。准备资料时要把企业名称、统一社会信用代码、合同或订单关系单独列出来,避免把物流仓、平台店铺和生产销售主体混用。
按同一批货建立核对链
建议为每个商品批次建立一条最小资料链,不要只在申报软件里临时填写。可以按下面四组信息对照:
| 核对对象 | 优先查看的资料 | 要回答的问题 |
|---|---|---|
| 境内货源地 | 采购或生产记录、入库单、调拨单、发货单、物流揽收信息 | 货物在国内的产地或原始发货地能否被同一批次资料相互印证? |
| 生产销售单位 | 销售合同、订单主体、供应商或生产商资料、统一社会信用代码 | 谁是这批货对应的生产或销售主体,是否与申报关系一致? |
| 申报清单 | 商品名称、规格型号、数量、币制、最终目的国、物流与收款信息 | 清单表头和表体信息是否能回溯到订单、收款和物流记录? |
如果一个仓库同时存放多个生产企业的商品,不能因为发货地址相同就把生产销售单位合并;反过来,同一生产销售单位在不同地点发货,也不能把境内货源地统一改成企业注册地址。遇到代发、委托生产、跨仓调拨等模式,应把合同关系和批次流向交给申报人员或主管海关确认后再定字段。
检查生产销售单位是否满足归并条件
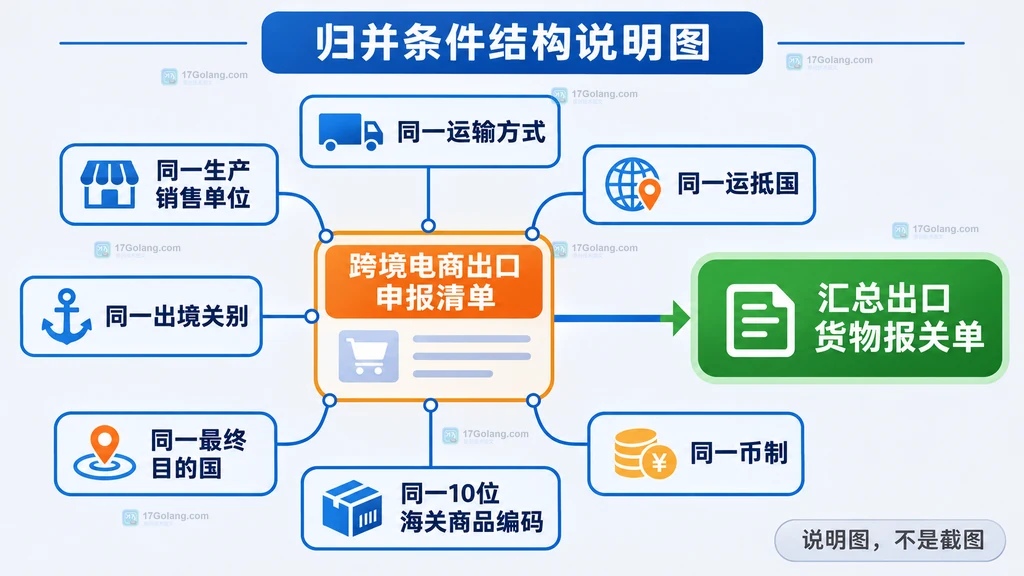
跨境电子商务零售出口通常采取“清单核放、汇总申报”。海关办事指南明确,出口后将上月结关的申报清单归并形成出口货物报关单时,清单表头需要满足同一收发货人、同一运输方式、同一生产销售单位、同一运抵国、同一出境关别;清单表体还要满足同一最终目的国、同一10位海关商品编码和同一币制。
因此,生产销售单位不是可以事后为了凑批次而修改的“分组标签”。申报前可以做一张交叉核对表:横向放生产销售单位、境内货源地、运输方式和出境关别,纵向放订单批次和申报清单号。只要同一拟归并组里出现不同主体、不同货源地且没有清晰的批次边界,就先拆组核对,不能用店铺名称或仓库名称替代企业主体。
从官方入口提交并保留回执
海关货物申报办事指南显示,企业可在线登录海关政务服务一体化平台,进入“货物通关”板块办理;也可以按业务安排通过国际贸易“单一窗口”申报。申报前,跨境电商企业或其代理人、物流企业需要按监管要求传输交易、收款、物流等电子信息,并对数据真实性承担相应责任。
- 先锁定批次:给订单、采购/生产记录、入库和发货记录使用同一个内部批次号。
- 再核主体:确认生产销售单位的企业名称、统一社会信用代码和合同/订单关系,不能只抄店铺名。
- 再核地点:根据产地或原始发货地资料填写境内货源地,保留仓储、调拨或物流资料的关联记录。
- 最后核归并:把生产销售单位与运输方式、运抵国、出境关别、最终目的国、10位商品编码和币制一起检查。
- 提交后归档:保存申报清单、电子回执、报关单号和对应资料;如需查询出口结关状态,可使用海关通关流转状态查询入口。
如果发现已申报数据存在错误,不要直接覆盖原记录。海关办事指南对报关单修改、撤销有明确受理情形和材料要求,是否可以修改、需要什么证明材料,应按原接受申报的海关要求办理,也可以拨打12360海关服务热线咨询。
常见问题
境内货源地能直接填公司注册地址吗?
不能一概而论。填制规范关注的是出口货物在国内的产地或原始发货地,公司注册地址只有在它同时符合实际业务事实并能被资料印证时才可能相关。电商平台店铺地址、报关代理地址或收款主体注册地址不能自动替代货源地。
生产销售单位和境内收发货人必须是同一家公司吗?
不一定。跨境贸易中可能存在品牌方、贸易商、生产企业和受托报关企业等不同角色。关键是按真实交易和委托关系分别核对字段,并让合同、订单、生产或采购资料和申报信息能够相互解释;具体模式仍以主管海关的申报要求为准。
为什么同一仓库的货不能全部归到一张汇总报关单?
仓库只是地点或物流节点,不等于生产销售单位。跨境电商零售出口的汇总申报还要同时满足运输方式、运抵国、出境关别、最终目的国、10位商品编码和币制等条件。任一条件不一致,都应先按规则拆分核对。
小结
核对这两个字段可以记成三句话:地点看货物的国内产地或原始发货事实,主体看真实生产销售关系,归并看生产销售单位与其他清单条件是否同时一致。把资料链在申报前整理好,比提交后再解释店铺、仓库和工厂之间的关系更稳妥;遇到代发、委托生产、跨仓调拨或修改撤销等特殊情况,保留证据并向主管海关确认。
-
501 收藏
-
501 收藏
-
501 收藏
-
501 收藏
-
501 收藏
-
288 收藏
-
385 收藏
-
112 收藏
-
173 收藏
-
223 收藏
-
416 收藏
-
215 收藏
-
378 收藏
-
143 收藏
-
313 收藏
-
176 收藏
-
419 收藏
-

- 前端进阶之JavaScript设计模式
- 设计模式是开发人员在软件开发过程中面临一般问题时的解决方案,代表了最佳的实践。本课程的主打内容包括JS常见设计模式以及具体应用场景,打造一站式知识长龙服务,适合有JS基础的同学学习。
- 立即学习 543次学习
-

- GO语言核心编程课程
- 本课程采用真实案例,全面具体可落地,从理论到实践,一步一步将GO核心编程技术、编程思想、底层实现融会贯通,使学习者贴近时代脉搏,做IT互联网时代的弄潮儿。
- 立即学习 516次学习
-

- 简单聊聊mysql8与网络通信
- 如有问题加微信:Le-studyg;在课程中,我们将首先介绍MySQL8的新特性,包括性能优化、安全增强、新数据类型等,帮助学生快速熟悉MySQL8的最新功能。接着,我们将深入解析MySQL的网络通信机制,包括协议、连接管理、数据传输等,让
- 立即学习 500次学习
-

- JavaScript正则表达式基础与实战
- 在任何一门编程语言中,正则表达式,都是一项重要的知识,它提供了高效的字符串匹配与捕获机制,可以极大的简化程序设计。
- 立即学习 487次学习
-

- 从零制作响应式网站—Grid布局
- 本系列教程将展示从零制作一个假想的网络科技公司官网,分为导航,轮播,关于我们,成功案例,服务流程,团队介绍,数据部分,公司动态,底部信息等内容区块。网站整体采用CSSGrid布局,支持响应式,有流畅过渡和展现动画。
- 立即学习 485次学习