
企业银行账户变更后怎样同步对外收款信息
来源:17golang原创
时间:2026-10-15 06:57:23 438浏览 收藏
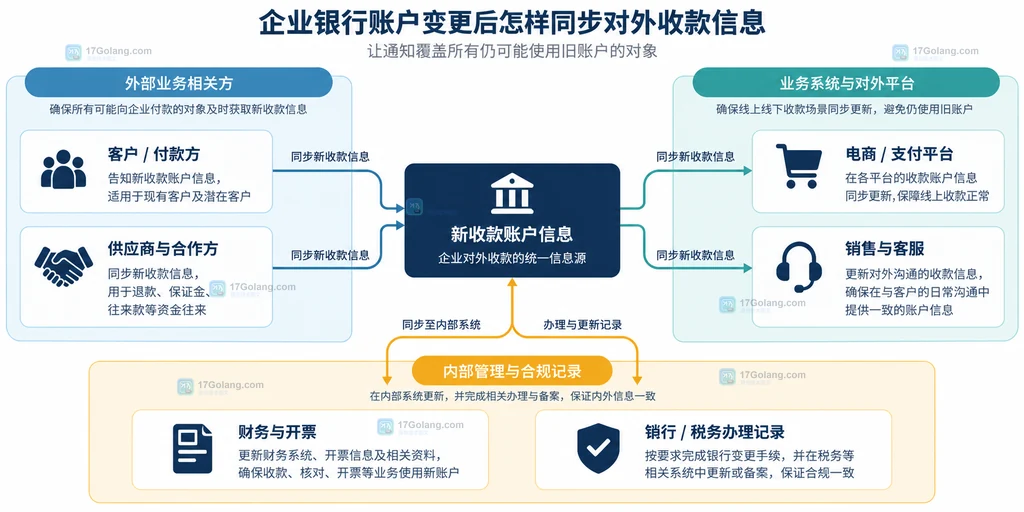
企业银行账户发生变更后,最容易出问题的不是“有没有发一封通知”,而是客户、销售、平台和财务手里的收款信息没有在同一时间切换。更稳妥的做法是:先确认银行变更事实和生效边界,再按客户与业务建立通知清单,最后把通知送达、对方确认和首笔对账放在同一条记录里。
核心原则:新账户信息只通过可追溯的可信渠道发送;旧账户不再作为新的收款指引,同时保留一份能说明“何时变更、通知了谁、对方是否确认、首笔款项是否按新信息入账”的资料链。
先把“账户变了”和“收款信息要切换”分开
银行办理的是账户开立、变更或销户等金融业务,企业对外同步的是客户实际使用的收款资料。两者有关联,但不是同一个动作。人民银行公开答复提到,企业变更基本存款账户开户银行,通常需要先对原基本存款账户办理转户销户,再在其他银行开立基本存款账户,具体办理仍以开户行要求为准。
国家税务总局辽宁省税务局在 2025 年热点问答中引用《税收征收管理法实施细则》第十七条说明:从事生产、经营的纳税人,银行账户发生变化的,应当自变化之日起 15 日内向主管税务机关书面报告。这个要求针对的是向主管税务机关报告账户信息,不等于已经完成了对客户、平台和内部团队的收款信息同步。若企业还有出口退税等专门业务,还要按对应备案要求更新收款账户信息。
第一步:先确认一份唯一的变更事实
通知之前,建议由财务或授权负责人形成一份“变更事实卡”,至少包含:
- 企业的完整名称和通知联系人;
- 新账户开户名称、开户行和账号,以及允许公开到什么范围;
- 新信息的生效日期、旧账户是否立即停用、是否存在过渡安排;
- 适用范围:全部收款、某一业务线、某个合同,还是某个平台结算;
- 开户行出具的变更凭证、账户资料或其他内部核对依据。
重点是“唯一版本”。如果销售表格、发票模板、合同附件和客服话术各写一套账号,客户即使收到通知,也可能按照旧资料付款。公开发送时可以对账号做适度遮挡或采用安全附件,但内部负责复核的人必须能查看完整资料。
第二步:按业务关系盘点通知对象
不要只从通讯录里找客户。可以从未结订单、应收账款、框架合同、平台结算和最近仍有付款往来的合作方反向盘点,形成一张“对象—业务—通知状态”表。至少覆盖这些对象:
- 客户和付款方:有未付款订单、分期付款、保证金或周期性付款的对象。
- 供应商与合作方:可能代收、代付、返款或参与联合结算的对象。
- 平台和渠道:电商、支付、聚合收款、广告或分销平台中的结算账户。
- 内部岗位:销售、客服、财务、开票、合同管理和对账人员。
- 正在流转的材料:报价单、合同附件、订单页、发票备注、自动邮件模板和收款二维码说明。
通知状态不要只写“已发送”。至少区分“待发送、已发送待确认、对方已确认、需要人工跟进、已完成首笔对账”。这样,未确认的客户不会被误认为已经切换。
第三步:通知内容要让对方能识别和核对
一封合格的账户变更通知,重点不在于写得长,而在于让收款方回答三个问题:这是哪家企业发来的?从什么时候开始按新资料付款?如果有疑问应该通过什么可信渠道回拨核实?
- 说明企业名称、原业务关系和本次收款信息调整的范围。
- 列出新收款账户的正式名称、开户行和账号;涉及敏感信息时,不要在无关群组或公开页面扩散。
- 写明生效日期,并提醒对方更新合同、付款系统、客户主数据和内部模板。
- 提供原有合同联系人、企业已知联系方式或双方既有工单渠道,用于二次核实。
- 要求对方回复“已收到并完成更新”,或在工单中确认对应客户、合同或订单。
可以使用这样的简短表述:
因我司收款账户安排调整,自约定生效日起,涉及合同/订单的款项请按本通知中的新账户信息办理。请通过双方原有联系人核实通知真伪,并回复对应合同或订单编号,确认已完成付款资料更新。若付款已在途,请先联系我司财务确认处理方式。
不要只把新账号发到临时群聊,也不要仅凭一张图片作为唯一通知凭证。对于金额较大、付款时间紧或存在疑似冒名邮件的情况,应增加电话回拨、原工单确认或双方盖章文件等人工核对环节。
第四步:用四个字段记录通知回执
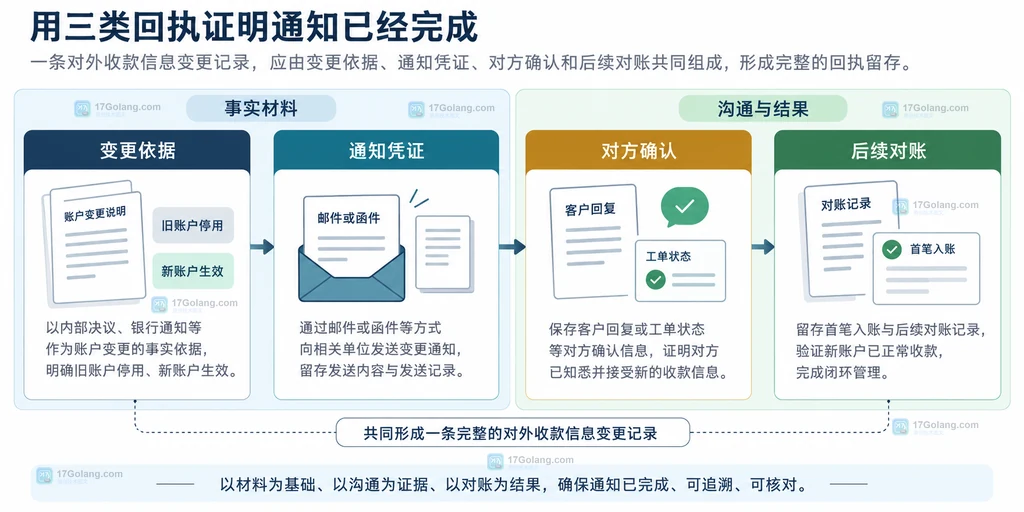
回执留存的目标不是堆文件,而是让后来接手的人能复原这次切换。建议每个客户或合作方至少保存四类材料:
| 记录类别 | 需要说明的内容 | 常见凭证 |
|---|---|---|
| 变更依据 | 账户何时变更、适用于哪些业务 | 银行办理结果、账户资料、内部审批记录 |
| 通知凭证 | 通知了谁、何时发出、发送了什么版本 | 邮件原文、函件、工单、可信渠道发送记录 |
| 对方确认 | 对方是否收到并更新付款资料 | 回复邮件、工单状态、合同补充确认、回拨记录 |
| 结果记录 | 新账户是否收到对应款项、是否出现异常 | 首笔入账回单、对账单、异常处理记录 |
如果采用企业内部系统归档,可以用“客户编号/合同编号 + 变更批次 + 通知版本 + 确认状态”命名,而不是直接把完整账号放进文件名。权限上按岗位开放:销售看状态和联系人,财务看完整账户与对账,其他人员只看到完成/待跟进标记。
旧账户过渡期怎样处理
如果旧账户不是立即失效,内部记录应明确“何时停止把它写入新合同和新报价单”。前台话术可以保留一句人工复核提示,但不要把“旧账号也可以试试”写成新的付款建议。若旧账户已经停止收款,应把付款异常升级给财务负责人,不要让客服自行承诺原路退回、自动转账或延长付款期限。
还要同步检查几个经常被遗漏的地方:发票备注模板、PDF 合同附件、自动催款邮件、客服知识库、平台结算后台、供应商门户和线下打印的收款卡片。每完成一个范围,就在清单里记录负责人和完成时间。
几个容易混淆的问题
只给客户发通知,税务机关还要报告吗?
客户通知和主管税务机关的账户报告是两件事。国家税务总局辽宁省税务局 2025 年热点问答明确引用了变化后 15 日内书面报告的要求;企业应结合自身纳税登记、账户类型和所在地办税要求办理,不要用客户回执替代政务办理凭证。
对方回复“收到”就算完成了吗?
“收到”只说明消息被看到,不一定代表付款主数据已更新。对有未结款项的客户,最好要求确认具体合同或订单,并在后续首笔款项完成对账后再标为“已完成”。
能不能把完整账号发到客户群里?
应先判断群成员、转发范围和业务必要性。公开范围越大,越应采用最小披露原则,并通过双方已有可信渠道做二次核验。完整账户资料应进入受控的业务记录,不宜成为无关人员可长期下载的附件。
最后用一张清单收口
- 账户变更依据和生效时间已由授权人员确认。
- 客户、合作方、平台、内部岗位和在途材料已逐项盘点。
- 通知版本统一,包含企业身份、适用范围、生效时间和核实渠道。
- 每个对象都有发送状态、确认状态和负责人。
- 变更依据、通知凭证、对方确认、首笔对账可以关联查找。
- 税务、出口退税或其他专门业务的办理要求已单独向主管部门或服务窗口核对。
人民银行关于企业基本存款账户变更的公开答复和国家税务总局关于账户报告的提示,解决的是办理边界;企业内部的通知和回执机制,解决的是“客户会不会继续按旧资料付款”。把两条线分开管理,再用同一批次编号把事实、沟通和结果串起来,才更容易在后续对账或争议处理中还原过程。
-
501 收藏
-
501 收藏
-
501 收藏
-
501 收藏
-
501 收藏
-
315 收藏
-
313 收藏
-
324 收藏
-
164 收藏
-
129 收藏
-
368 收藏
-
291 收藏
-
179 收藏
-
220 收藏
-
431 收藏
-
326 收藏
-
203 收藏
-

- 前端进阶之JavaScript设计模式
- 设计模式是开发人员在软件开发过程中面临一般问题时的解决方案,代表了最佳的实践。本课程的主打内容包括JS常见设计模式以及具体应用场景,打造一站式知识长龙服务,适合有JS基础的同学学习。
- 立即学习 543次学习
-

- GO语言核心编程课程
- 本课程采用真实案例,全面具体可落地,从理论到实践,一步一步将GO核心编程技术、编程思想、底层实现融会贯通,使学习者贴近时代脉搏,做IT互联网时代的弄潮儿。
- 立即学习 516次学习
-

- 简单聊聊mysql8与网络通信
- 如有问题加微信:Le-studyg;在课程中,我们将首先介绍MySQL8的新特性,包括性能优化、安全增强、新数据类型等,帮助学生快速熟悉MySQL8的最新功能。接着,我们将深入解析MySQL的网络通信机制,包括协议、连接管理、数据传输等,让
- 立即学习 500次学习
-

- JavaScript正则表达式基础与实战
- 在任何一门编程语言中,正则表达式,都是一项重要的知识,它提供了高效的字符串匹配与捕获机制,可以极大的简化程序设计。
- 立即学习 487次学习
-

- 从零制作响应式网站—Grid布局
- 本系列教程将展示从零制作一个假想的网络科技公司官网,分为导航,轮播,关于我们,成功案例,服务流程,团队介绍,数据部分,公司动态,底部信息等内容区块。网站整体采用CSSGrid布局,支持响应式,有流畅过渡和展现动画。
- 立即学习 485次学习