
企业研发费用加计扣除申报如何留存资料
来源:17golang原创
时间:2026-11-03 14:56:16 117浏览 收藏
企业申报研发费用加计扣除时,留存的不是一张孤立的申报表,而是一条能够把“研发项目—人员和资源—费用归集—申报金额”对应起来的资料链。当前公开口径是“自行判别、申报享受、相关资料留存备查”,企业应对资料的真实性、合法性和与实际经营、财务核算的一致性负责。
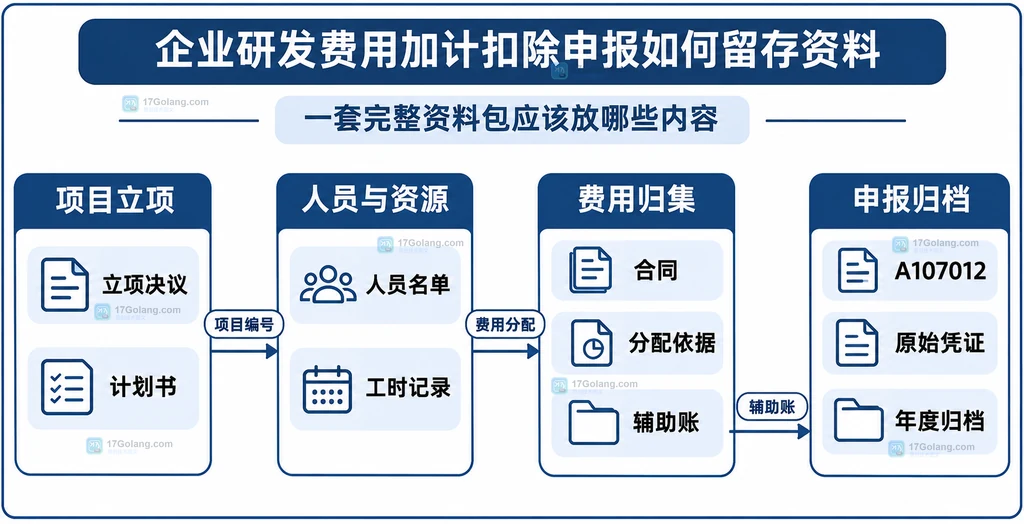
实务上可以按研发项目建立资料包:先放立项和人员资料,再放合同、工时及资源分配证据,接着放“研发支出”辅助账及汇总表,最后归档 A107012 和申报凭证。预缴申报时还要把对应期间的明细表与其他资料一起留存;年度汇算清缴后,应将资料整理齐全,以备后续管理。
先弄清楚什么时候申报、什么时候归档
研发费用加计扣除不是先拿一张审批证明再申报。企业需要根据实际研发活动和费用核算情况自行判断,符合条件后通过企业所得税申报表享受优惠,并把相关资料留在企业备查。
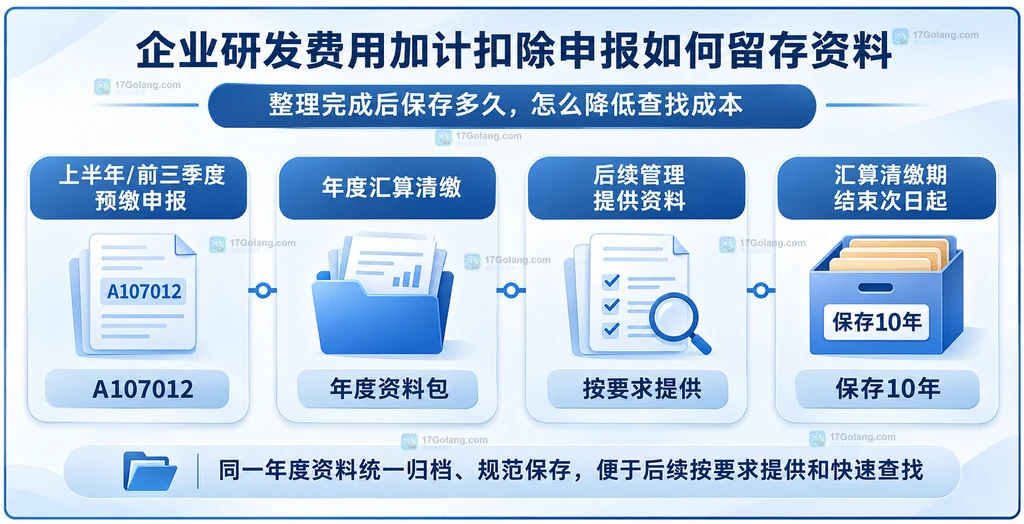
按国家税务总局、财政部公告2023年第11号的口径,企业在7月预缴申报期可以就上半年研发费用选择享受;在10月预缴申报期可以就前三季度研发费用选择享受;如果相应预缴期没有选择,也可以在年度汇算清缴时统一享受。能准确归集核算,是选择预缴申报的前提。
预缴时,企业需要根据享受优惠的上半年或前三季度研发费用填写《研发费用加计扣除优惠明细表》(A107012),并与规定的其他资料一并留存。年度汇算清缴后,再把全年度资料按项目整理成完整档案。
一套完整资料包应该放哪些内容
建议企业以“一个研发项目一个目录”为基本单位,再用年度总表汇总。这样做的好处是,研发人员、费用和申报金额出现疑问时,可以沿着同一个项目回到原始凭证和分配依据,而不是在多个部门的文件夹里反复拼接。
1. 项目立项与研发组织资料
- 自主、委托、合作研究开发项目计划书;
- 企业有权部门关于项目立项的决议文件;
- 研发专门机构或项目组的编制情况;
- 研发人员名单,必要时同时保留人员实际参与项目的记录。
项目名称、编号、起止时间、研发目标和负责人最好在立项文件、辅助账、费用分配表及成果材料中保持一致。资料名称不一致不一定代表不合规,但会增加解释成本。
2. 委托、合作和集中研发资料
委托研发或合作研发,要留存经科技行政主管部门登记的相关合同。合同中应能看出研发内容和双方责任;如果交易实质只是购买已经形成的技术成果,就不能仅凭“技术服务”或“研发”字样直接作为委托研发处理。
集中研发项目还应保留研发费决算表、集中研发项目费用分摊明细表和实际分享收益比例等资料。这些资料的作用,是说明费用为什么按某个比例分到本企业或具体项目。
3. 人员、设备和无形资产的分配证据
研发人员与生产人员共用、设备在研发和生产之间共用时,不宜只保存一个最终分摊数字。应同时保存工时或使用情况记录、费用分配说明、分配计算表及能够回溯到原始凭证的材料。
例如,设备折旧按研发使用时间分摊,就应让设备编号、使用期间、研发项目和计算比例彼此对应;人员薪酬按参与研发的时间归集,也应能解释人员名单、工时记录和薪酬凭证之间的关系。具体分配方法要符合企业实际,不能为了得到一个结果而倒推比例。
“研发支出”辅助账要和申报表对得上
研发费用加计扣除的资料核心,不是把发票数量堆得越多越好,而是让会计核算、项目归集和税务申报互相解释。企业应按研发项目分别归集费用,形成“研发支出”辅助账及汇总表,并保留与其对应的记账凭证、发票、付款或领用记录等原始资料。
整理时可以做一次内部勾稽:
- 项目维度:辅助账中的项目名称、编号与立项资料一致;
- 费用维度:人工、直接投入、折旧、无形资产摊销等费用有相应的原始凭证和分配依据;
- 申报维度:A107012 的期间、项目汇总和申报金额能从辅助账追溯;
- 经营维度:研发支出与生产经营支出分开核算,划分不清的项目不要直接计入可加计扣除金额。
税务机关后续管理时,可能要求企业在规定期限和方式内提供资料。资料缺失、与实际生产经营或财务核算不符,或者存在弄虚作假,可能导致已享受的优惠被依法追缴并按相关规定处理。
委托境外研发和总分机构怎么留存
委托境外研发的资料包,除项目计划书、立项决议、研发人员或项目组资料、登记合同和“研发支出”辅助账及汇总表外,还应保存委托境外研发的银行支付凭证、受托方收款凭据以及当年项目进展等资料。企业如果取得地市级(含)以上科技行政主管部门鉴定意见,也应一并留存。
设有非法人分支机构并实行汇总纳税的居民企业,相关研发费用由总机构汇总计算并享受优惠时,国家税务总局公开答复明确,资料由总机构统一归集和留存备查。分支机构应把项目、人员、费用和原始凭证按总机构要求及时移交,避免总机构只有汇总数字、没有底层证据。
整理完成后保存多久,怎么降低查找成本
按照《研发费用加计扣除政策执行指引(2.0版)》引用的2018年第23号公告口径,留存备查资料应从企业享受优惠事项当年的企业所得税汇算清缴期结束次日起保留10年。这个期限不等于“申报提交后保存十年”,企业应以对应年度汇算清缴期结束后的起算规则管理档案。
建议在年度汇算清缴完成后建立一份归档清单,至少记录:企业年度、研发项目编号、资料负责人、纸质或电子存放位置、A107012 文件、辅助账及汇总表、原始凭证范围、特殊场景资料和保存到期日。电子材料要保留原始文件及必要的访问权限记录,纸质材料则应按项目和年度编号装册。
官方政策执行指引和申报口径可复制查看:
研发费用加计扣除政策执行指引:https://www.gov.cn/govweb/zhengce/202307/P020230713310076885421.pdf
预缴申报公告:https://app.www.gov.cn/govdata/gov/202306/23/504572/article.html
企业可以照着做的归档清单
- 按研发项目建立目录,统一项目编号、名称、负责人和期间。
- 放入立项计划、决议、项目组编制和研发人员名单。
- 放入委托或合作合同;如属集中研发,再放决算、分摊明细和收益比例资料。
- 放入人员、设备、无形资产的使用记录、费用分配说明和计算证据。
- 放入“研发支出”辅助账、汇总表、原始凭证及付款或领用材料。
- 预缴享受时放入对应期间的 A107012;年度汇算清缴后补齐全年度资料。
- 若为委托境外研发,补齐支付凭证、收款凭据和项目进展资料;若为汇总纳税,确认总机构归集责任。
- 登记归档日期、责任人和十年保存到期日,并确保后续能够按要求提供。
常见问题
享受研发费用加计扣除前,需要先到税务机关备案吗?
当前办理方式是自行判别、申报享受、资料留存备查,一般不要求事前到税务机关办理备案。企业仍要按规定完成申报,并准备能够证明研发活动、费用归集和申报金额的资料。
预缴时资料还没有全部整理完,可以先申报吗?
能否在预缴期享受,关键是相关研发费用已经能够准确归集核算。预缴申报享受的企业,应填写对应期间的 A107012,并与规定的其他资料一并留存;如果当期不能准确归集,可结合实际情况在后续预缴期或年度汇算清缴时享受,具体以当期政策和主管税务机关要求为准。
研发项目一定要先经过科技部门鉴定吗?
政策执行指引明确,企业申报享受研发费用加计扣除,研发项目无需事前通过科技部门鉴定;企业内部有决策权的部门作出立项决议即可。委托研发和合作研发合同仍应按规定办理科技行政主管部门登记。若税企双方对项目是否属于研发活动存在异议,税务机关可以按程序转请科技部门鉴定。
资料电子化保存可以吗?
企业可以结合内部档案制度保存电子资料,但要确保文件完整、可读取、权限清楚,并能与账簿、凭证和申报表互相对应。涉及地方补充资料、电子凭证格式或具体提交方式时,应以主管税务机关的当前要求为准。
把资料按项目建立关联、按年度完成归档,再由财税和研发负责人共同复核,通常比申报截止前临时搜集单据更稳妥。对于研发活动认定、费用比例、委托境外研发等存在争议的个案,应及时向主管税务机关或专业税务人员核实。
-
369 收藏
-
492 收藏
-
108 收藏
-
141 收藏
-
346 收藏
-
462 收藏
-
164 收藏
-
296 收藏
-
321 收藏
-
238 收藏
-
169 收藏
-
254 收藏
-
416 收藏
-
306 收藏
-
287 收藏
-
424 收藏
-

- 前端进阶之JavaScript设计模式
- 设计模式是开发人员在软件开发过程中面临一般问题时的解决方案,代表了最佳的实践。本课程的主打内容包括JS常见设计模式以及具体应用场景,打造一站式知识长龙服务,适合有JS基础的同学学习。
- 立即学习 543次学习
-

- GO语言核心编程课程
- 本课程采用真实案例,全面具体可落地,从理论到实践,一步一步将GO核心编程技术、编程思想、底层实现融会贯通,使学习者贴近时代脉搏,做IT互联网时代的弄潮儿。
- 立即学习 516次学习
-

- 简单聊聊mysql8与网络通信
- 如有问题加微信:Le-studyg;在课程中,我们将首先介绍MySQL8的新特性,包括性能优化、安全增强、新数据类型等,帮助学生快速熟悉MySQL8的最新功能。接着,我们将深入解析MySQL的网络通信机制,包括协议、连接管理、数据传输等,让
- 立即学习 500次学习
-

- JavaScript正则表达式基础与实战
- 在任何一门编程语言中,正则表达式,都是一项重要的知识,它提供了高效的字符串匹配与捕获机制,可以极大的简化程序设计。
- 立即学习 487次学习
-

- 从零制作响应式网站—Grid布局
- 本系列教程将展示从零制作一个假想的网络科技公司官网,分为导航,轮播,关于我们,成功案例,服务流程,团队介绍,数据部分,公司动态,底部信息等内容区块。网站整体采用CSSGrid布局,支持响应式,有流畅过渡和展现动画。
- 立即学习 485次学习